
لم تعد المنافسة في القطاع المصرفي العالمي تدور حول عدد الفروع، أو حجم رؤوس الأموال، أو اتساع شبكة الصرافات الآلية فحسب، بل انتقلت تدريجيًا إلى ميدان أكثر عمقًا وتأثيرًا من خلال قدرة المصرف على توظيف البيانات والذكاء الاصطناعي لتحويل عملياته اليومية إلى منظومة أكثر كفاءة، وأقل تكلفة، وأعلى قدرة على توليد الإيرادات وإدارة المخاطر. وبينما تتسابق المؤسسات المالية العالمية لإعادة تصميم نماذج أعمالها على أساس التحليل الذكي والأتمتة، لا تزال أمام المصارف السودانية فرصة مهمة للاستفادة من هذه الثورة، لا باعتبارها ترفًا تقنيًا مؤجلًا إلى حين اكتمال التعافي الاقتصادي، وإنما باعتبارها أحد المسارات الممكنة لتقليل تكلفة التشغيل، واستعادة الثقة، وتعزيز القدرة التنافسية,والذكاء الاصطناعي في المصارف ليس مجرد روبوت يجيب عن استفسارات العملاء، ولا تطبيقًا إلكترونيًا يحمل اسمًا جديدًا، بل منظومة متكاملة تستطيع تحليل سلوك المعاملات، واكتشاف الأنماط غير الطبيعية، والتنبؤ باحتياجات السيولة، وتسريع معالجة المستندات، وتحسين قرارات التمويل، ومساعدة الإدارات المالية في قراءة المؤشرات قبل أن تتحول الانحرافات الصغيرة إلى خسائر كبيرة. وهنا تحديدًا تكمن قيمته الاقتصادية؛ إذ لا يقتصر أثره على إنجاز العمل بسرعة أكبر، وإنما يمتد إلى إعادة النظر في كيفية إنجاز العمل نفسه، والموارد اللازمة له، والعائد المتوقع منه.
تقدم التجارب الدولية شواهد مهمة على اتساع نطاق التحول المصرفي. ففي سنغافورة، اتخذ بنك DBS مسارًا استراتيجيًا لتطوير قدراته الرقمية وإعادة تشكيل عملياته حول البيانات والتقنية، حتى أصبح نموذجًا بارزًا في التحول من مصرف تقليدي إلى مؤسسة مالية تعتمد بدرجة أكبر على الحلول الرقمية والتحليل المتقدم. وتبرز تجربته أن التحول الناجح لا يبدأ بشراء التكنولوجيا وحدها، بل بإعادة تصميم العمليات، وتطوير المهارات، وربط الاستثمار التقني بمؤشرات أداء واضحة,وفي دولة الإمارات العربية المتحدة، اتجه بنك الإمارات دبي الوطني إلى توسيع استخدام الذكاء الاصطناعي والتحليلات المتقدمة لاستخراج فرص جديدة للنمو وتحسين الأداء. كما قدم بنك ING الأوروبي تجربة في توظيف الذكاء الاصطناعي التوليدي في خدمة العملاء، بما يوضح كيف يمكن للتقنيات الحديثة أن ترفع كفاءة التفاعل مع العملاء وتخفف الضغط عن فرق العمل. وتؤكد هذه التجارب أن الذكاء الاصطناعي لم يعد حكرًا على المؤسسات التقنية، بل أصبح جزءًا متناميًا من البنية التشغيلية للمؤسسات المالية, وعلى مستوى الإمكانات الاقتصادية، أشارت تحليلات ماكنزي المنشورة في ديسمبر 2024 إلى أن الذكاء الاصطناعي التوليدي قد يضيف إلى قيمة القطاع المصرفي العالمي ما يتراوح بين 200 و340 مليار دولار سنويًا، وفق تقديراتها، من خلال مكاسب الإنتاجية وتحسين العمليات. وفي تقريرها للمراجعة المصرفية العالمية لعام 2025، ناقشت المؤسسة إمكانية تحقيق تخفيضات صافية كبيرة في بعض تكاليف التشغيل مع اتساع التطبيق، مع التأكيد أن النتائج تختلف بين المصارف وأن تكلفة التقنية والحوكمة والأمن السيبراني قد تقلل المكاسب المتوقعة. وهذه تقديرات عالمية وليست ضمانًا بتحقيق نسب مماثلة في المصارف السودانية، لكنها توضح حجم الفرصة التي تستحق الدراسة الجادة.
تواجه المصارف السودانية تحديات متشابكة تتعلق بارتفاع تكاليف التشغيل، وتفاوت جاهزية البنية التحتية، والضغوط الاقتصادية، وصعوبة الوصول إلى الخدمات المالية في بعض المناطق، فضلًا عن الآثار التي خلفتها الحرب على المؤسسات والأفراد والبيانات وشبكات الاتصال. وفي مثل هذه الظروف، قد يبدو الحديث عن الذكاء الاصطناعي سابقًا لأوانه، لكن القراءة الاقتصادية الأكثر واقعية قد تقود إلى نتيجة مختلفة فعندما تكون الموارد محدودة، تصبح الحاجة إلى تحسين إنتاجية كل مورد أكثر إلحاحًا، لا أقل, ومع ذلك، فإن تطبيق الذكاء الاصطناعي في المصارف السودانية ينبغي ألا يبدأ بمشروعات ضخمة أو أنظمة معقدة تستنزف الموارد قبل إثبات جدواها فقد تكون البداية الأكثر عملية في المجالات التي يمكن قياس أثرها بسرعة، مثل أتمتة قراءة المستندات والفواتير, الارشفة الالكترونية، ومطابقة التحويلات، وتصنيف الشكاوى، وإعداد التقارير الإدارية، ومراقبة العمليات المتكررة، واكتشاف الأنماط غير المعتادة في المعاملات,كما ويمكن لهذه التطبيقات أن تقلل الأعمال اليدوية والأخطاء وتكاليف إعادة المعالجة، وأن تتيح للموظفين توجيه وقتهم إلى الأعمال التحليلية والرقابية التي تتطلب خبرة بشرية,وفي مجال مكافحة الاحتيال، يمكن استخدام نماذج تحليل البيانات لرصد المعاملات التي تختلف عن السلوك المعتاد للعميل أو الحساب، ثم إحالتها إلى المراجعة المختصة قبل اتخاذ أي إجراء مؤثر, وفي إدارة السيولة، تستطيع أدوات التنبؤ تحليل البيانات المتاحة عن التدفقات النقدية والسحوبات والتحويلات، بما يساعد الإدارات المختصة على بناء سيناريوهات أكثر دقة للاحتياجات النقدية. أما في الائتمان، فيمكن للتحليل الذكي دعم تقييم التدفقات النقدية والقدرة على السداد،بما في ذلك امكانية تقديم تحليل ومنح التمويل في بضع دقائق اذا تم استيفاء الشروط للتمويل الاصغر والمتناهي الصغر, مع مراعاة جودة البيانات، وعدم تحويل نتائج الخوارزميات إلى قرارات آلية غير قابلة للتفسير أو الاعتراض,وتكتسب هذه التطبيقات أهمية خاصة في بيئة تحتاج فيها المصارف إلى استعادة كفاءة التشغيل وتعزيز القدرة على خدمة العملاء بأقل تكلفة ممكنة, فبدلًا من الاعتماد الكامل على التوسع المادي في الفروع، يمكن تطوير قنوات رقمية أكثر كفاءة، مدعومة بمساعدات ذكية تعمل على مدار الساعة، وتجيب عن الاستفسارات الشائعة، وتوجه العملاء إلى الإجراءات الصحيحة، وتقلل الضغط على مراكز الاتصال, غير أن نجاح هذا المسار يظل مرتبطًا بتوافر اتصال موثوق، وآليات تحقق آمنة، وخدمات بديلة عند انقطاع الشبكات أو تعطل الأنظمة، حتى لا يتحول الاعتماد الرقمي إلى مصدر جديد للاستبعاد المالي,أن المعيار الحقيقي لنجاح الذكاء الاصطناعي ليس عدد الأنظمة التي يشتريها المصرف، ولا عدد الخدمات التي يعلن إطلاقها، بل مقدار القيمة الاقتصادية التي يحققها بعد احتساب تكاليف التنفيذ والتشغيل والصيانة والحماية. ويمكن للمصرف أن يبدأ بقياس تكلفة إنجاز المعاملة الواحدة، ومتوسط زمن المعالجة، ومعدل الأخطاء، وحجم العمليات التي تحتاج إلى تدخل يدوي، ونسبة الاحتيال المكتشف، ومعدل الاحتفاظ بالعملاء، والإيرادات الناتجة عن الخدمات الرقمية, ومن خلال هذه المؤشرات يمكن إعداد دراسة جدوى تحدد الوضع الحالي، والتكلفة المستهدفة، والعائد المتوقع، وفترة استرداد الاستثمار، والمخاطر المحتملة. فإذا أثبت مشروع تجريبي أنه يخفض زمن المعالجة أو يقلل الأخطاء أو يحسن التحصيل بتكلفة مقبولة، يمكن توسيعه تدريجيًا, أما إذا لم يحقق نتائج قابلة للقياس، فينبغي تعديل النموذج أو إيقافه بدلًا من الاستمرار في الإنفاق لمجرد مواكبة الاتجاه العالمي,ولا يعني تعظيم العائد بالضرورة فرض رسوم جديدة على العملاء أو تقليص العمالة بصورة مباشرة؛ فقد يأتي العائد من تقليل الخسائر التشغيلية، وتحسين دقة القرارات، وزيادة الاحتفاظ بالعملاء، وتطوير خدمات تلائم احتياجات المنشآت الصغيرة والأفراد، وتوسيع الوصول إلى العملاء الذين يصعب خدمتهم اقتصاديًا بالأساليب التقليدية. كما يمكن للتحليل الذكي أن يساعد المصارف على اكتشاف فرص المنتجات والخدمات الأكثر ملاءمة للعملاء، شريطة احترام خصوصية البيانات وتجنب الممارسات التي تضر بمصالحهم, وفي المقابل، ينبغي عدم تجاهل تكلفة التحول. فالنماذج الذكية تحتاج إلى بيانات موثوقة، وبنية تقنية مناسبة، وكفاءات قادرة على تطويرها ومراجعتها، وضوابط أمنية ورقابية، وخطط لاستمرار الأعمال, وقد يؤدي الاعتماد غير المدروس على مزودي التقنية الخارجيين إلى مخاطر تتعلق بسرية المعلومات، والارتباط بمورد واحد، وصعوبة نقل الأنظمة أو استعادتها عند التعطل. لذلك فإن الاستثمار الناجح ليس الأرخص بالضرورة، بل الاستثمار الذي يحقق أفضل توازن بين التكلفة والعائد والمرونة والأمان, كما يمكننا بناء مسار تدريجي يبدأ بتقييم جاهزية البيانات والأنظمة، وتحديد العمليات الأعلى تكلفة والأكثر تكرارًا، ثم اختيار تطبيق محدود ذي نتائج قابلة للقياس. وقد يكون المشروع الأول مساعدًا داخليًا للموظفين يعتمد على الوثائق والسياسات المعتمدة للمصرف، أو أداة لمطابقة المعاملات، أو نموذجًا لرصد الاحتيال، أو نظامًا للتنبؤ بالتدفقات النقدية,وبعد اختبار النتائج ومراجعة المخاطر، يمكن توسيع نطاق التطبيق وفقًا للموارد المتاحة,ومن المهم كذلك أن تتعاون المصارف في المجالات التي تسمح بالتعاون، مثل التدريب، وتبادل الخبرات العامة، ووضع معايير مشتركة للأمن والحوكمة، دون الإخلال بسرية بيانات العملاء أو استقلالية القرارات الائتمانية. وقد تتيح الحلول المشتركة وتقنيات التشغيل المرنة خفض بعض التكاليف، خصوصًا للمؤسسات الأصغر، بدلًا من أن يتحمل كل مصرف وحده تكلفة بناء منظومة متكاملة من الصفر,ويظل الاستثمار في الكفاءات البشرية عنصرًا أساسيًا؛ فالذكاء الاصطناعي لا يعوض الحاجة إلى المحاسبين والمحللين والمراجعين والمتخصصين في المخاطر، وإنما يغير طبيعة مهامهم ويزيد أهمية قدرتهم على التحقق من النتائج وفهمها. ومن ثم، فإن التحول المصرفي الناجح هو الذي يجمع بين التقنية والخبرة المهنية والرقابة الفعالة، لا الذي يستبدل الحكم البشري بخوارزمية لا يفهم أحد حدودها,لا يمكن النظر إلى مستقبل الذكاء الاصطناعي في المصارف السودانية باعتباره مسؤولية المصارف التجارية وحدها؛ فالبنك المركزي يمتلك موقعًا مؤثرًا في تحديد البيئة التنظيمية التي يمكن أن ينمو فيها هذا التحول. وقد أوضح بنك التسويات الدولية في دراساته حول الذكاء الاصطناعي في البنوك المركزية أن هذه التقنيات تتيح فرصًا في تحليل البيانات والإشراف والرقابة على أنظمة الدفع، لكنها تفرض في الوقت نفسه تحديات تتعلق بالسرية والحوكمة ومخاطر النماذج والأمن السيبراني, كما يمكن أن يشمل الدور التنظيمي المحتمل وضع إطار واضح لاستخدام الذكاء الاصطناعي في المؤسسات المصرفية، وتحديد ضوابط التعامل مع بيانات العملاء، ومتطلبات الإفصاح والمراجعة البشرية، ومعايير اختبار النماذج، وآليات الإبلاغ عن الحوادث التقنية. كما يمكن دراسة إنشاء بيئة تجريبية رقابية تسمح باختبار تطبيقات محددة في نطاق محدود، قبل السماح بتوسيع استخدامها، مع مراعاة القوانين والموارد والظروف التشغيلية المحلية,ويمكن للبنك المركزي أيضًا أن يسهم في تطوير البنية المشتركة للمدفوعات الرقمية، وتعزيز قابلية التشغيل البيني بين المصارف، وتحسين جودة البيانات الإحصائية، وتشجيع التدريب وبناء القدرات، ودعم التنسيق في مكافحة الاحتيال الإلكتروني. وقد يكون من المفيد دراسة جدوى إنشاء إطار تعاوني يضم المصارف والجامعات والخبراء التقنيين، لتطوير حلول تتناسب مع اللغة والبيانات والاحتياجات السودانية بدلًا من استيراد نماذج جاهزة لا تراعي خصوصية البيئة المحلية,لكن هذه الأدوار المقترحة تتطلب توازنًا دقيقًا؛ فالتنظيم المفرط قد يبطئ الابتكار، وغياب الضوابط قد يفتح المجال لمخاطر تمس أموال المودعين وثقة الجمهور واستقرار النظام المالي. ولذلك فإن بناء بيئة آمنة للتجربة والتعلم، مع وضوح المسؤوليات وإمكانية المساءلة، قد يكون أكثر فاعلية من الاكتفاء بمنع التقنية أو ترك استخدامها دون إطار محدد, وقد لا تحتاج المصارف السودانية إلى انتظار اكتمال التحول الاقتصادي حتى تبدأ الاستفادة من الذكاء الاصطناعي، لكنها تحتاج إلى ترتيب أولوياتها، وفهم حدود مواردها، وربط كل مشروع تقني بعائد اقتصادي ورقابي واضح. فالمستقبل لا يُصنع بمجرد امتلاك التقنية، بل بالقدرة على تحويلها إلى خدمة موثوقة، وتكلفة أقل، وقرار أدق، وفرصة أوسع للوصول إلى التمويل والخدمات المالية.
ويبقى السؤال الأهم: هل ستتعامل المصارف السودانية مع الذكاء الاصطناعي باعتباره مشروعًا تقنيًا محدودًا، أم فرصة لإعادة بناء نموذج العمل المصرفي على أسس أكثر كفاءة ومرونة؟, وهل يستطيع بنك السودان المركزي أن يقود حوارًا وطنيًا بين المصارف والجامعات والخبراء لوضع خارطة طريق واقعية، تجمع بين الابتكار وحماية المودعين واستقرار النظام المالي؟ ومن يحدد الأولويات؟، ومن يوفر البيئة التنظيمية، ومن يقيس العائد؟، ومن يتحمل مسؤولية المخاطر؟ إذا أخطأت الخوارزميات؟ ربما لا تكمن الثورة المصرفية المؤجلة في سؤال متى ستصل التكنولوجيا إلى السودان، بل في سؤال أعمق: هل ستُتاح للمصارف السودانية فرصة توظيفها لبناء قطاع مصرفي أكثر كفاءة وشمولًا، أم ستظل المسافة والفجوة بين التجارب العالمية والواقع المحلي تتسع حتى تصبح تكلفة التأخر أكبر من تكلفة التحول نفسه؟
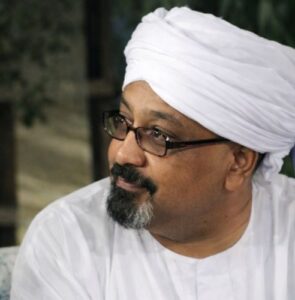
دكتور محمد شرف الدين الطيب
خبير مصرفي